今日は、財務会計のR6第18問について解説します。
財務・会計 R6 第18問
投資プロジェクトの経済性評価に関する記述として、最も適切なものはどれか。
ア 過去に購入した施設をプロジェクトに利用する場合、当該施設への過去の支出は、投資プロジェクトの評価において考慮してはならない。
イ 既存機械を売却して新型機械を購入するプロジェクトの評価において、既存機械の見積売却額を考慮してはならない。
ウ 現在未利用の施設をプロジェクトに利用する場合、他に賃借した場合の賃貸料収入は、投資プロジェクトの評価において考慮してはならない。
エ 新製品プロジェクトにおいて、既存製品から新製品に顧客が移る、すなわち、「乗り換え」の影響を考慮してはならない。
解説
差額原価収益分析に関する問題です。
まとめシートでは、以下の通り解説しています。
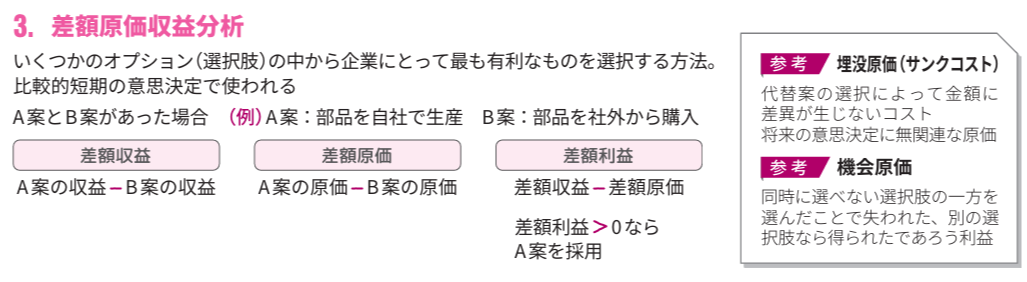
なお、経済性評価とは、端的に言えば儲かるかどうかといいうことです。
それでは選択肢をみていきましょう。
選択肢ア:その通りです。過去の支出は埋没原価であり、代替案の選択によっても金額に差異が生じないため、投資プロジェクトの経済性評価に用いてはいけません。
選択肢イ:誤りです。既存機械の売却にお金が入ることになるので、見積売却額を考慮していくことになります。
選択肢ウ:誤りです。他に賃借した場合の賃貸料収入は差額原価になり、未使用の場合とどれだけ儲かるかを比較するため、考慮の対象になります。
選択肢エ:誤りです。収益に関わるので乗り換えの影響を考慮していくことになります。
以上から、正解は選択肢アとなります。
◆ブログ村参加しています◆
気に入っていただけたら、クリックお願いします!

関連教材で学習効率アップ!


2件のフィードバック
問題と解説があっていないかもです。
ご指摘の通り、問題と解説が合ってない箇所がありましたので修正しました。
また、正味現在価値より、差額原価収益分析の方が適切のため冒頭解説も改めました。