今日は、 財務・会計 R8 第6問について解説します。
財務・会計 R8年度 第6問
「中小企業の会計に関する指針」における有価証券等に関する記述として、最も適切なものはどれか。
ア 子会社株式を売却した場合に生じる売却損益は、損益計算書において、原則として特別損益として表示する。
イ ゴルフ会員権は、原則として時価評価して評価差額を当期の損益とする。
ウ その他有価証券は、市場価格がない場合には減損処理の対象外となり、原則として取得原価をもって貸借対照表価額とする。
エ 同一銘柄の有価証券を複数回に分けて購入した場合、その単価の計算にあたっては原則として先入先出法を用いる。
解説
有価証券の会計規則に関する問題です。
まとめシートでは、以下の通り解説しています。
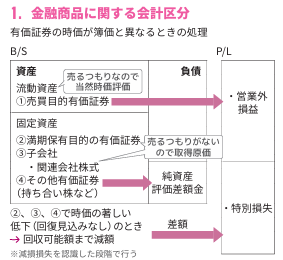
それでは選択肢を見ていきましょう。
選択肢ア:
→ ✅ 正しいです。
子会社株式の売却は通常業務の範囲外のことなので、そこで生じた売却損益は、損益計算書において、特別損益として表示します。
よって、この選択肢は〇です。
→ ✅ 正しいです。
子会社株式の売却は通常業務の範囲外のことなので、そこで生じた売却損益は、損益計算書において、特別損益として表示します。
よって、この選択肢は〇です。
選択肢イ:
→ ❌ 誤りです。
ゴルフ会員権は原則として取得原価で継続計上し、時価評価は行わないことになっています。なお、著しく価値が減少した場合は減損処理を行うことになっています。
よって、この選択肢は×です。
→ ❌ 誤りです。
ゴルフ会員権は原則として取得原価で継続計上し、時価評価は行わないことになっています。なお、著しく価値が減少した場合は減損処理を行うことになっています。
よって、この選択肢は×です。
選択肢ウ:
→ ❌ 誤りです。
その他有価証券では、時価が著しく下落し、回復の見込みがないと判断したときに、時価まで帳簿価額を切り下げて評価損を計上する減損処理が行われるので、前半は正しいです。
しかし、その他有価証券は原則として時価評価し、評価差額は純資産に計上するものなので、後半は間違いとなります。
よって、この選択肢は×です。
→ ❌ 誤りです。
その他有価証券では、時価が著しく下落し、回復の見込みがないと判断したときに、時価まで帳簿価額を切り下げて評価損を計上する減損処理が行われるので、前半は正しいです。
しかし、その他有価証券は原則として時価評価し、評価差額は純資産に計上するものなので、後半は間違いとなります。
よって、この選択肢は×です。
選択肢エ:
→ ❌ 誤りです。
同一銘柄の有価証券を複数回に分けて購入した場合、その単価の計算にあたっては原則として総平均法を用います。
よって、この選択肢は×です。
→ ❌ 誤りです。
同一銘柄の有価証券を複数回に分けて購入した場合、その単価の計算にあたっては原則として総平均法を用います。
よって、この選択肢は×です。
✅ 以上から、正解は選択肢アとなります。
◆ブログ村参加しています◆
気に入っていただけたら、クリックお願いします!

2026年度版 一発合格まとめシート
好評発売中!
関連教材で学習効率アップ!